字节在医疗上的尝试,几乎和它的其他业务一样快:先大举投入,再迅速调整。小荷健康的第一段故事以收缩告终,团队调整、品牌沉寂。
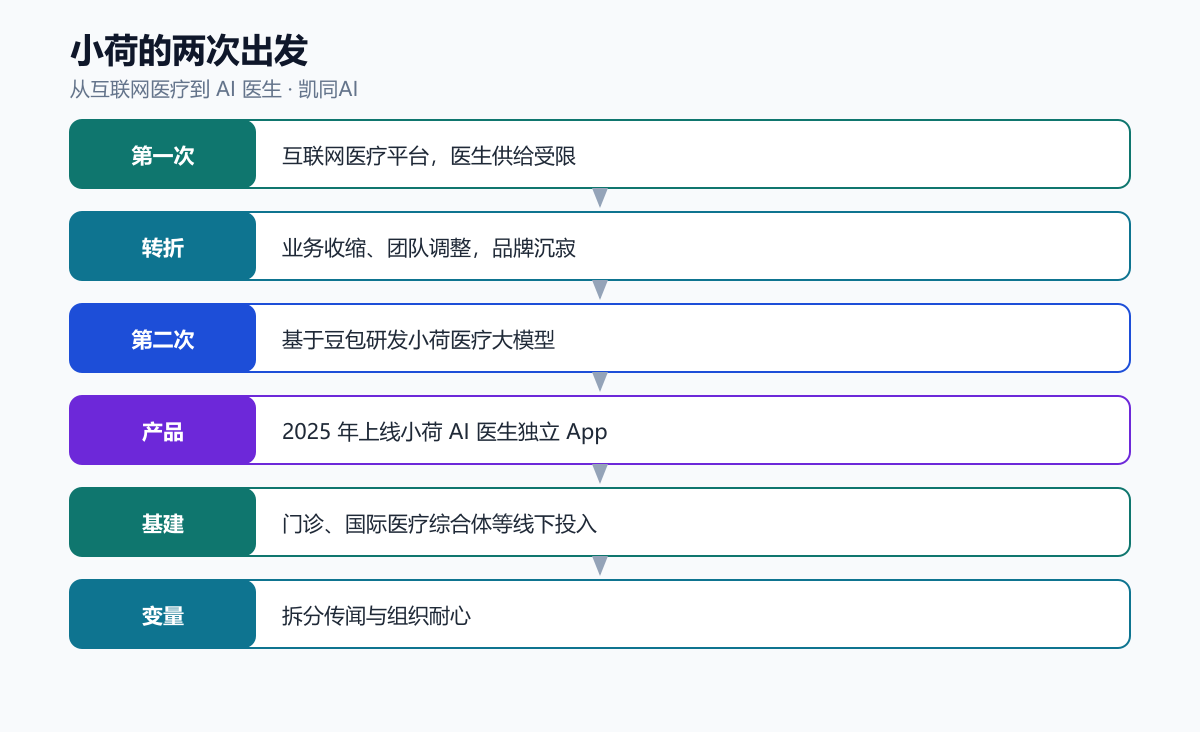
第二段故事从 2025 年开始:基于豆包大模型研发小荷医疗大模型,完成深度合成算法备案,上线“小荷 AI 医生”独立 App。2026 年,又传出计划拆分小荷的消息。
一、第二次出发有什么不同
第一次做的是互联网医疗平台,核心是把医生搬到线上。问题是医生供给有限、问诊质量参差、用户留存低——这是整个行业的通病。
第二次做的是 AI 医生,核心是先由模型接住常见问题,再把复杂情况转给医生。供给瓶颈被绕开了,成本结构也随之改变。
第一次折戟的原因并不神秘:医生供给不足导致体验不稳,补贴换来的用户没有真实需求,低频场景撑不起高频运营。三件事叠加,再多的流量也留不住人。
二、AI 医生 App 的产品逻辑
小荷 AI 医生的定位是健康咨询入口:症状描述、报告解读、用药提醒、就医建议。它与百小医、蚂蚁 AQ 的定位类似,差异在于背靠豆包的内容生态与字节的分发能力。
分发是字节的强项。一个健康 App 最难的是获客,而字节可以在自家内容体系里完成冷启动,这是其他团队不具备的条件。
AI 医生 App 的产品逻辑与上一代互联网医疗不同:上一代靠医生上线接诊,供给受限;这一代靠模型先接住 80% 的常见问题,再把复杂情况转给人。供给瓶颈被绕开了。
三、优势与短板
| 维度 | 字节的优势 | 短板 |
|---|---|---|
| 流量 | 内容生态与推荐算法,获客成本低 | 健康信任难以靠流量建立 |
| 模型 | 豆包基座与多模态能力 | 医疗垂类深度仍需积累 |
| 产品 | C端体验与迭代速度 | 缺长期随访与服务网络 |
| 线下 | 门诊与国际医疗综合体投入 | 周期长、回报慢 |
这张表里最关键的是最后一行。医疗是慢生意,线下投入以年计,而字节的组织习惯是以季度看结果。
据公开报道,字节的线下布局已经落地:2026 年 2 月上海小荷门诊完成注册设立;北京爱瑞国际医疗综合体已开工,公开信息显示总投资 60 亿元、规划 800 张床位、预计 2029 年建成。这类投入说明它不只想做线上入口,而是想握住服务供给。
四、拆分传闻说明什么
据媒体报道,字节计划拆分医疗健康业务小荷,具体范围与股权安排尚未披露。无论最终是否成行,传闻本身说明一件事:医疗业务需要独立的考核周期与投入节奏。
在大公司体系内,医疗容易被当成“另一个可以快速起量的赛道”;但它的规律相反——先慢后快,先重后轻。组织耐心往往比模型能力更稀缺。
拆分传闻本身也是一种信号:医疗业务需要长期投入与独立考核,放在大公司体系里,容易被短周期指标挤压。独立,反而可能让它活得更像一家医疗公司。
五、医疗为什么是慢生意
医疗的慢来自三个地方:资质与合规的审批周期、医生与机构的合作建立、用户信任的积累。这三件事都无法用钱在短期内压缩。
但慢也意味着壁垒。一旦跑通,用户迁移成本极高,服务关系可以维持多年,这是消费互联网产品难以企及的。
这也是所有跨界者的共同课题:流量可以买来用户,买不来信任;模型可以生成答案,生成不了责任。医疗的慢,恰恰是它的护城河。
六、凯同视角:不依赖单一入口
凯同AI没有做 C 端入口,而是把服务嵌进企业、硬件与保险。这样做的好处是不受单一平台流量波动影响,坏处是增长慢、需要一个个谈。
但健康管理的本质是信任关系,而信任很难通过买量获得。凯同的 500+ 企业客户,每一家都是靠交付换来的,这种关系比流量更稳。
凯同走的是另一条路:不建医院,不养医生,把服务能力做成可被机构调用的模块。对企业与保险来说,这比自建团队更快;对凯同来说,这比自建入口更轻。
七、判断
小荷的第二次出发,比第一次更接近正确方向:用模型绕开供给瓶颈,用线下补上服务深度。但它要回答的问题也更难——组织能不能等,服务能不能接住。
需要说明的是,以上讨论属于健康管理与经营效率范畴:不做诊断、不调整用药,遇到指标异常或急症,仍应由医生判断并及时转诊。
对整个行业来说,字节的进退是一面镜子:医疗AI不缺聪明的产品,缺的是愿意用三年做一件事的团队。
参考资料
免责声明:本文为行业观察与信息交流,不构成医疗建议、诊断或治疗方案,也不构成投资建议。文中涉及的疾病、用药、检查与营养方案,请遵医嘱;如有不适或急症,请及时就医。文中数据与观点来自公开信息,仅供参考。