2025 年,百川智能做了一个并不轻松的决定:从“什么都做”的通用大模型公司,收缩到医疗这一条线。此后它的开源节奏变得非常清晰——M1、M2、M2 Plus、M3,一路到面向产品化的 M4。
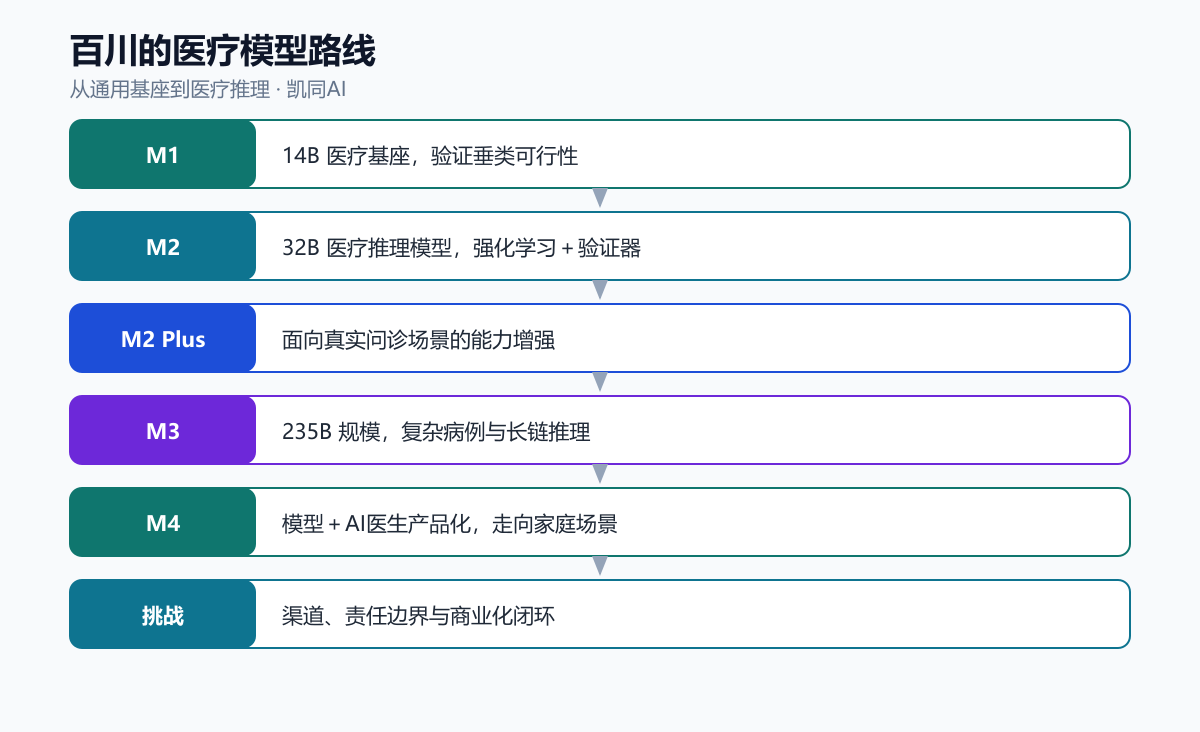
据百川公开的技术博客,M2 是一个医疗增强的推理模型,从真实医疗问题出发,基于大规模验证器系统做强化学习,在保持通用能力的同时显著提升医疗有效性。这一定位很关键:它不只是“医学知识更多”,而是“医学推理更稳”。
一、为什么是医疗
通用大模型的竞争在 2024 年之后迅速变成资本与算力的消耗战。对一家创业公司来说,继续在通用赛道拼参数,边际收益越来越低;而医疗是少数同时具备强需求、高壁垒与明确付费方的垂直领域。
更重要的是,医疗对“推理可靠性”的要求极高,这恰好是可以用强化学习与验证器做出差异的地方。百川选择了一条能力可积累、结果可评测的路径。
医疗推理之所以适合强化学习,是因为它的答案空间相对可验证:诊断路径、用药禁忌、指南一致性都可以被规则或专家校验。验证器越可靠,模型在长链推理中跑偏的概率越低,这比单纯堆语料更有效。
二、开源是一步好棋
M2 选择开源,短期看放弃了部分商业授权收入,长期看换来了三样东西:开发者生态、机构信任与评测曝光。医疗行业对新技术的采纳极度保守,开源意味着医院与集成商可以自行部署、自行验证。
对百川来说,真正的客户不是个人用户,而是医院、体检机构、康养企业与硬件厂商。开源降低了它们的决策门槛。
开源也有代价。模型一旦可被自由部署,服务质量就脱离了原厂控制;医院本地部署后的效果,取决于数据、微调与运维能力。对百川来说,生态扩张与品牌风险是同一枚硬币的两面。
三、从模型到产品:百小医的意义
模型能力再强,也需要一个用户能感知的入口。2026 年 5 月,百川在发布 M4 的同时推出“百小医”——一款以 App 与微信 BOT 双端提供服务的 AI 家庭医生,覆盖就医前的病情梳理、处方与医嘱解读、病例管理、用药与检查提醒,这是一次从技术叙事到产品叙事的转换。
这一步的风险也随之放大:一旦以“医生”命名,用户期待就是诊断级别的,而诊断涉及资质、责任与监管。产品化越靠前,边界越要写清楚。
四、它解决了什么,没解决什么
| 环节 | 百川的能力 | 仍待补的部分 |
|---|---|---|
| 医学知识 | 垂类语料与循证推理,评测表现靠前 | 持续更新的本地指南与药品信息 |
| 推理 | 长链推理与验证器机制,降低幻觉 | 个体化数据的长期上下文 |
| 产品 | AI医生入口,家庭场景可用 | 随访、转诊与服务责任 |
| 商业 | 模型授权、机构合作、硬件嵌入 | 规模化订阅与支付方 |
这张表说明一件事:模型层的能力已经足够好,瓶颈转移到了服务层。谁来跟进、谁来兜底、谁来为结果负责,这些不是模型公司擅长的事。
更现实的挑战是商业化节奏。医院采购周期长、预算分散,C端订阅又需要极强的品牌信任。模型公司要在两者之间找到可持续的收入结构,往往需要与已经握有渠道的服务方合作。
五、对行业的三点影响
- 垂类模型的价格锚被拉低:开源可自部署,医院与集成商的议价能力增强。
- 评测成为竞争语言:医疗客户不再只听参数,而是看榜单与真实病例表现。
- “AI医生”叙事加速:C端教育成本下降,但监管与责任讨论会同步升温。
六、凯同AI的位置:不与模型争锋,做模型之下的服务层
凯同AI不做基座模型,也不做问诊入口。我们判断,医疗模型会像水电一样变成基础设施,真正稀缺的是“把模型能力组织成可持续服务”的那一层。
这一层需要三样东西:一是跨设备、跨周期的个人数据底座;二是能生成周度方案并持续调整的 Ignition 健康模型;三是能 7×24 承接高频问题、并把高风险问题升级给人类的健管师 AI 分身。
模型越强,这一层的价值越大,因为用户对“被管理”的期待会随之提高。凯同与百川这类模型公司是上下游关系,而不是竞争关系。
七、判断
百川的聚焦是对的,但医疗 AI 的终局不会由模型公司单独写完。模型解决“判断得准不准”,服务解决“有没有人管、管得久不久”。
未来两年,谁能在模型之上把服务闭环跑通,谁就能拿到长期收入;只卖模型能力的公司,会逐渐变成基础设施供应商——这未必是坏事,但天花板清晰可见。
参考资料
免责声明:本文为行业观察与信息交流,不构成医疗建议、诊断或治疗方案,也不构成投资建议。文中涉及的疾病、用药、检查与营养方案,请遵医嘱;如有不适或急症,请及时就医。文中数据与观点来自公开信息,仅供参考。